Conversion dynamique : refusez toujours d’être débité en euros
Article mis à jour: 2026-09-17
Meilleur taux EUR · Bangkok: 38,10 — Superrich Thailand — Headquarter Rajdamri 1 · 20 sept., 08:58 → Détails
Il existe en Thaïlande un écran qui coûte plus d’argent aux voyageurs que tout le reste, et il est conçu pour ressembler à un service rendu. Vous insérez votre carte dans un distributeur, ou vous la tendez à un serveur, et l’appareil vous demande si vous préférez être débité en bahts ou en euros, avec un montant déjà converti, bien lisible.
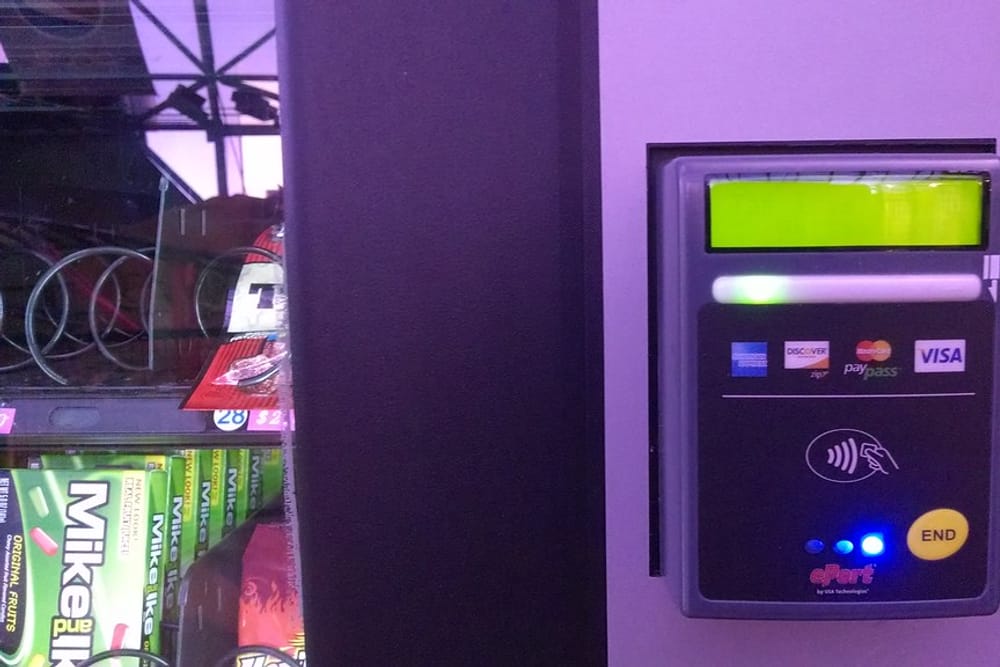
Choisissez les euros et vous paierez plusieurs pour cent de trop. À chaque fois. C’est la conversion dynamique, souvent abrégée DCC en anglais, et la bonne réponse est toujours : en bahts.
Ce que fait réellement la conversion dynamique
Normalement, une opération par carte en Thaïlande fonctionne ainsi : le montant est débité en bahts, transmis au réseau de carte, et converti par Visa ou Mastercard à leur taux de gros. Ce taux est proche du taux interbancaire et il est publié chaque jour. Votre banque française peut ensuite ajouter ses frais de change par-dessus.
Avec la conversion dynamique, la conversion se produit à l’autre bout. L’exploitant du distributeur, ou le prestataire de paiement du commerçant, convertit lui-même le montant en euros au taux qu’il choisit, et envoie l’opération déjà libellée en euros. Le réseau de carte n’a plus rien à convertir.
Le taux retenu contient une marge. Cette marge est tout le modèle économique de l’opération.
Combien cela coûte
La marge se situe couramment entre 3 et 7 % au-dessus du taux de gros, selon l’exploitant. Certains distributeurs sont dans le haut de la fourchette. Vous ne saurez pas lequel, parce que l’écran ne présente jamais le chiffre comme une marge : il le présente comme un taux de change, et presque personne ne connaît le bon taux à cet instant précis.
Sur une note d’hôtel de 40 000 bahts, une marge de 6 % représente 2 400 bahts. Sur un retrait de 20 000 bahts, elle représente 1 200 bahts, qui s’ajoutent aux 220 bahts fixes que le distributeur thaïlandais prélève déjà.
Et un point décisif pour une carte française : accepter la conversion ne supprime pas les frais de change de votre banque. Certains terminaux le laissent entendre. C’est faux. De nombreuses banques françaises appliquent leur commission en fonction du pays du commerçant, et non de la devise de l’opération : vous pouvez donc payer les deux.
Les formulations à repérer
Les écrans varient d’un exploitant à l’autre, mais la structure de l’offre est toujours la même : deux options, l’une en bahts, l’autre dans votre devise, la seconde mise en avant.
Les formules qui signalent une conversion dynamique :
- « Souhaitez-vous payer en EUR plutôt qu’en THB ? »
- « With conversion » / « Without conversion »
- « Accept conversion » / « Decline conversion »
- « Débiter ma carte en EUR »
- « Taux garanti » ou « rate guaranteed by the terminal »
- « Votre devise : EUR 412,80 — Continuer ? »
- « Pay in local currency » — celle-ci est la bonne, local signifie baht
Tout affichage d’un montant en euros au moment du paiement est une conversion dynamique. Une opération en bahts n’a aucune raison d’afficher votre devise, puisque personne dans ce terminal ne sait quel taux votre banque appliquera.
La mention « taux garanti » est la plus trompeuse du lot. Le taux est en effet garanti — garanti d’inclure leur marge.
Ce qu’il faut appuyer
Au distributeur. Après avoir choisi un montant, un écran propose la conversion. Choisissez l’option qui signifie bahts : « Continue without conversion », « Decline », « THB » ou « Pay in local currency ». L’appareil pose parfois la question deux fois, et parfois en inversant l’ordre des réponses : lisez les deux écrans plutôt que d’appuyer deux fois au même endroit. Certains affichent un avertissement en petits caractères indiquant que votre banque pourrait appliquer des frais de conversion si vous refusez — c’est exact, et c’est malgré tout bien moins cher que d’accepter.
Sur un terminal en boutique ou au restaurant. Le choix apparaît sur l’appareil portable avant la saisie du code. Appuyez vous-même sur l’option en bahts si l’appareil est dans vos mains. S’il est tenu par un employé, dites « baht » avant de donner la carte. C’est une demande banale, le personnel des zones touristiques l’entend en permanence.
En ligne, sur un site thaïlandais. La même offre apparaît parfois au moment du paiement, sous la forme d’un sélecteur de devise. Choisissez THB.
Si c’est déjà arrivé
Il arrive que le terminal soit réglé pour convertir automatiquement, ou qu’un employé appuie sur la mauvaise touche. Cela se voit sur le reçu : le montant figure en euros, souvent avec le taux appliqué imprimé en dessous.
Si vous le remarquez au comptoir, demandez l’annulation et une nouvelle opération en bahts. Dans un hôtel ou un restaurant, c’est en général simple. À un distributeur, ce n’est pas possible : le retrait est fait.
Les règles des réseaux de carte imposent que la conversion dynamique soit proposée comme un véritable choix et non appliquée sans consentement. Si on ne vous a rien demandé, votre banque peut accepter d’examiner le cas. En pratique, pour un petit montant, la démarche vaut rarement l’effort.
Éviter complètement la question
- Ayez une carte dont les frais de change sont faibles ou nuls et laissez le réseau faire la conversion. Cela ne vous dispense pas de refuser l’écran : la proposition apparaîtra quand même.
- Payez en espèces les montants moyens. Changer des billets dans un bureau compétitif est en général plus avantageux qu’un paiement par carte une fois les frais comptés, et le taux est affiché à l’avance sur un tableau plutôt que caché dans une conversion. Comparez ce que cotent les bureaux près de vous avant de sortir la carte par réflexe.
- Retirez gros et rarement, puisque les frais du distributeur thaïlandais sont fixes : voir les frais des distributeurs.
- Relisez votre relevé au retour. Les opérations passées en conversion dynamique apparaissent avec l’euro comme devise d’origine. Si un schéma se dégage, vous savez quelle carte ou quel commerçant éviter la prochaine fois.
Quand cela ne sert à rien
Cette page ne vous concerne pas si vous ne sortez jamais votre carte en Thaïlande et que vous réglez tout en espèces changées au guichet : l’écran n’apparaîtra jamais.
Elle ne sert pas davantage si votre séjour se limite à quelques paiements de faible montant. Refuser la conversion reste la bonne réponse, mais sur quelques dizaines d’euros, l’enjeu est marginal, et il ne justifie ni discussion prolongée avec un serveur, ni annulation d’opération.
Enfin, ne confondez pas conversion dynamique et frais de change de votre banque. Refuser la première ne supprime pas les seconds, et aucune manipulation au terminal ne le fera : cela se règle en choisissant sa carte avant de partir, pas en Thaïlande.
La version en une phrase
Si une machine en Thaïlande propose de vous montrer le prix en euros, elle demande l’autorisation de fixer elle-même le taux de change. Dites non, payez en bahts, et laissez le réseau de carte faire le calcul.